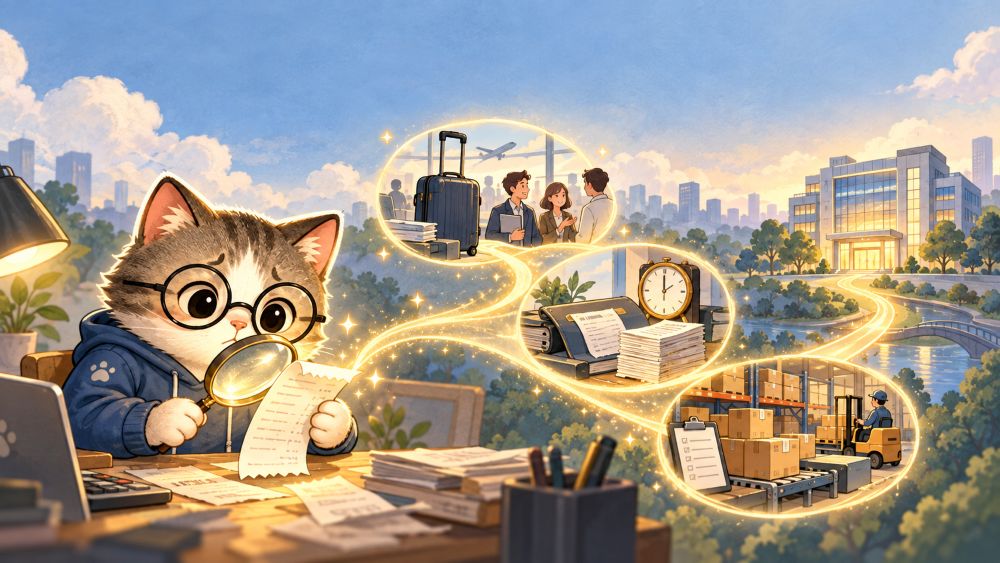
一張差旅費核銷單,金額不大,卻可能讓審計員看見一個部門的管理方式、內控流程是否落實,以及公司在日常營運中容易忽略的問題。多數人對審計員的印象停留在「對數字、抓錯字」,覺得這份工作枯燥又機械。但事實上,審計員往往是最早看懂一間公司真實體質的人——這封信,寫給正在猶豫要不要走上審計這條路的年輕人。
審計員到底在做什麼:從「查核」到「解讀」
很多人以為審計就是拿著計算機對帳、比對數字有沒有寫錯,但這只是審計工作的一部分。審計的核心目的,是透過適當的查核程序與證據,判斷財務報表是否在所有重大方面允當表達。換句話說,審計員不只是找出錯誤,而是要從財務資料中辨識可能影響報表的重大風險,進一步判斷哪些項目需要深入查核。
這份判斷需要建立在對風險的理解上。審計員必須知道哪些科目容易出問題、哪些交易模式值得多花時間確認,這需要審計員具備風險辨識與專業判斷能力,而不是機械式地核對每一筆金額。也因此,經驗豐富的審計員面對同一份財報,會比新手更快抓到「該多看兩眼」的地方。
合理保證 vs. 絕對保證,審計員該知道的界線
審計準則之所以存在,是為了讓審計工作有一致的標準可循,但這裡有一個常被忽略的重點:審計提供的是「合理保證」,而非「絕對保證」。這代表審計員即使依循準則謹慎執行查核程序,仍無法百分之百保證財報完全沒有錯誤或舞弊。理解這個界線,才不會誇大審計的功能,也才能誠實地向客戶說明審計報告的意義。
一張憑證背後藏著什麼:三個真實可見的觀察角度
審計工作看似瑣碎,但每一張憑證、每一筆分錄,其實都可能透露公司經營狀況的線索。以下三個角度,是審計員在查核過程中經常會觀察到的真實現象。
差旅費異常:如果某個部門的差旅費核銷金額或頻率明顯偏離常態,審計員通常不會直接認定這就是錯誤,而是會進一步了解原因。可能是業務拓展增加,也可能是特定專案所產生的一次性支出;但如果缺乏合理說明,也可能反映核銷規範沒有確實執行,甚至存在內部控制上的缺口。
應收帳款週轉變化:應收帳款週轉天數突然拉長,可能透露客戶付款狀況變差,或是公司與特定客戶的關係出現變化,這類數字變動往往比財報上的淨利數字更早反映經營壓力。
存貨與成本結構變動:存貨水位或成本結構出現明顯變化,可能是企業調整產品策略、擴大生產或因應市場需求,也可能涉及存貨跌價或呆滯等風險。審計員需要搭配公司提供的資訊、相關憑證以及其他查核證據,才能判斷數字變化是否具有合理原因。
如何判斷「異常」而不是「錯誤」
異常不等於錯誤,這是審計員必須建立的基本觀念。數字偏離常態,可能有合理的商業解釋,例如季節性因素、一次性交易或策略調整。審計員的工作是先辨識出異常,再透過查核程序去確認這個異常背後的原因是什麼。
審計員該如何求證,而非直接下結論
當查核過程中發現疑點,審計員通常會透過訪談、檢查原始憑證、分析相關資料、函證第三方等方式蒐集查核證據。任何判斷都必須以事實與可查證的資料為基礎,避免流於主觀臆測,這也是專業審計工作與一般猜測最根本的差異。
審計員需要的能力,比你想像中更廣
很多人認為審計只需要會計專業,但實際工作後會發現,財會知識只是基本功。
財會知識是基本功,但商業邏輯與產業理解同樣重要。審計員需要理解客戶所處產業的營運模式、常見風險與競爭態勢,才能判斷財報數字是否合理。此外,溝通能力也是關鍵——如何向客戶說明查核發現的問題,同時不引起對方的防衛心理,考驗的是專業之外的軟實力。
職業懷疑(professional skepticism)則是審計員需要長期培養的態度,意思是保持一種質疑與求證的心態,不輕易接受表面說法,但這也不代表要用敵對的方式面對客戶,而是以專業、客觀的角度持續驗證。法規、會計準則與產業知識也不斷在更新,持續學習是這份工作無法迴避的日常。
新手審計員常見的三個學習誤區
第一,誤以為查核程序做完就等於完成任務,忽略了對數字背後原因的理解。第二,過度依賴前輩的判斷,而沒有練習自己建立風險意識。第三,把溝通當作次要能力,直到真正需要向客戶說明問題時才發現準備不足。這些都是需要時間與實務經驗慢慢調整的過程。
這份工作的辛苦與價值:誠實地說
不美化這份工作的辛苦是必要的。審計忙季通常會配合企業財務報告及查核工作的時程,工作量明顯增加,工時也可能拉長。不同事務所、客戶類型與案件時程都會影響實際工作狀況,因此每個人的忙季經驗不一定完全相同。
但這份工作也提供了少數能快速累積跨產業視野的機會。短短幾年內,審計員可能接觸到製造業、科技業、服務業等不同產業的客戶,這種廣度是許多其他職涯路徑難以複製的。客觀來說,審計經驗對日後轉任企業財會、內部控制,甚至自行創業,都有實質的幫助,因為你已經看過各種公司在不同階段會遇到的問題。
需要提醒的是,這樣的價值需要時間累積,不是短期速成就能看見成果,這也是為什麼耐心是這份工作很重要的特質。
忙季怎麼撐過去:前輩的真實經驗談
忙季不可能完全沒有壓力,但良好的工作習慣可以讓過程更有秩序。例如提前整理查核事項與工作優先順序、不確定的問題及早向團隊成員確認、將需要客戶提供的資料提前整理,避免把所有問題留到最後才處理。
從審計員到會計師:一條可以持續累積的路
審計工作常見的職涯路徑,包括在會計師事務所內部逐步升遷、轉任企業內部擔任財會或內控相關職務,或是考取會計師執照後執業。這幾條路徑並不互斥,審計經驗本身,就是理解企業經營全貌的基礎訓練。
介大會計事務所在人才培養與實務訓練上,提供新進審計人員接觸不同產業案件的機會,並透過團隊制度讓資深同仁帶領新人累積實務經驗。這不是誇大的說法,而是希望讓對審計工作有興趣的人,能在合適的環境中扎實地學習。
考會計師證照,對審計員的意義是什麼
會計師證照代表的是專業能力的認證,對審計員來說,考取執照通常意味著更多的職涯選擇,包括獨立執業或在事務所內承擔更高層級的責任。但證照本身不是終點,實務經驗的累積同樣重要,兩者相輔相成,才能真正走得長遠。
常見問題
審計員一定要考會計師執照嗎?
不一定。審計人員可以在會計師事務所累積查核及其他專業服務經驗,不一定都會以取得會計師資格為職涯目標。不過,如果未來希望從事依法須由會計師執行或簽證的相關業務,則需要具備相應的會計師資格與執業條件。
審計工作跟一般會計工作差在哪裡?
一般會計工作多半聚焦在單一公司的帳務處理與報表編製,而審計工作則是站在第三方角度,查核他人編製的財務報表是否允當表達。審計員通常會接觸多個不同產業的客戶,工作內容也更著重於風險判斷與查核程序的執行。
沒有會計背景,可以轉職做審計員嗎?
審計工作通常需要一定程度的會計與財務知識作為基礎,若完全沒有相關背景,建議先透過進修或考取相關證照補足基本功,再考慮轉職。部分事務所也會提供新進人員在職訓練,但仍需具備基礎的財會概念。
審計員的忙季通常是什麼時候、大概多長?
台灣企業的財務報告與查核工作有特定年度時程,因此許多會計師事務所的工作量會集中在每年第一季前後。實際忙季時間會依客戶類型、案件時程、事務所規模及工作安排而有所不同,因此不一定每個審計人員的忙季都完全相同。
審計經驗對未來轉職(財會、內控、創業)真的有幫助嗎?
審計經驗讓人有機會在短時間內接觸多種產業與公司規模的財務運作模式,這種廣度對日後轉任企業財會、內部控制職務,或是自行創業時理解財務全貌,確實有實質幫助。但實際效益仍會因個人累積的經驗深度而有差異。
想更了解審計工作,或考慮加入這個領域?
結語
回到開頭那張差旅費核銷單——它看起來只是一筆例行支出,但對懂得觀察的審計員來說,那可能是理解一個部門文化、一間公司管理狀態的起點。審計員的價值,從來不只是判斷數字對或錯,而是透過查核工作,一點一滴理解一間公司真實的樣貌。如果你正在猶豫要不要走上這條路,或許可以帶著耐心與好奇心,先試著看懂一張憑證背後的故事。